Domain sekretär24.de kaufen?
Wir ziehen mit dem Projekt
sekretär24.de um.
Sind Sie am Kauf der Domain
sekretär24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sekretär24.de kaufen?
Kann ich das Fenster für Hinweise auf Termine im Outlook-Kalender sichern?
Ja, es ist möglich, das Fenster für Hinweise auf Termine im Outlook-Kalender zu sichern. Dazu können Sie die Option "Fenster fixieren" verwenden, um sicherzustellen, dass das Fenster immer sichtbar bleibt, auch wenn Sie andere Fenster öffnen. Sie können dies tun, indem Sie mit der rechten Maustaste auf das Fenster klicken und "Fenster fixieren" auswählen. **
Was sind die typischen Standardmaße für Türöffnungen in Wohnhäusern?
Die typischen Standardmaße für Türöffnungen in Wohnhäusern sind 80 cm in der Breite und 200 cm in der Höhe. Diese Maße ermöglichen den barrierefreien Zugang für Rollstuhlfahrer. Für Innentüren werden oft auch Maße von 70 cm in der Breite und 200 cm in der Höhe verwendet. **

Ähnliche Suchbegriffe für Fenster- und Türöffnungen
Top-Angebote
Produkte zum Begriff Fenster- und Türöffnungen:
-
ABB 2TLA020053R0600 Fenster- und TürsicherungEden DYN (auch mit StatusBus), OSSD und AS-i sind berührungslose Sicherheitssensoren mit Codierung, bestehend aus Adam und Eva. Eden wird an verriegelten Schutzeinrichtungen wie Türen, Toren und Hauben und für die sichere Positionserfassung eingesetzt. Sie sind hervorragend geeignet für raue Umgebungen, haben IP69K und einen Temperaturbereich von -40 bis +70 °C. Es gibt Ausführungen mit eingebauter, überwachter Rückstellung mit Rückstellungsanzeige. Eden DYN ist für einkanalige DYNlink-Sicherheitskreise mit Vital oder Pluto geeignet. Eden OSSD für zweikanalige Sicherheitskreise mit Sicherheitsrelais oder Sicherheits-SPS. Eden AS-i werden direkt am AS-i-Bus betrieben. Eden entspricht Bauart 4, wahlweise mit hoher oder niedriger Kodierungsstufe nach EN ISO 14119 und erreicht bis PLe (EN ISO 13849-1) bzw. SIL3 (EN 61508, EN 62061), auch bei Reihenschaltung/ Kaskadierung von bis zu 30 Sensoren. Variable Montage und 360 °-Abtastung sind möglich.43,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ABB 2TLA042023R0300 Fenster- und TürsicherungDie elektromagnetische Prozesszuhaltung Magne 3/4 hat eine Zuhaltkraft von 1500 N und die Schutzart IP67. Es gibt Ausführungen mit integrierten Sicherheitssensoren EDEN. Eine komplette Einheit besteht aus einer Zuhaltung Magne 3/4, einer Ankerplatte mit oder ohne Permanentmagnet und ggf. einer EVA mit hoher oder niedriger Kodierungsstufe. Zur flexiblen und einfachen Montage gibt es diverse Montagesätze.61,67 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
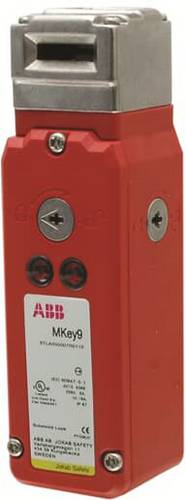
ABB 2TLA050007R0012 Fenster- und TürsicherungMkey sind Sicherheitsverriegelungsschalter mit oder ohne Zuhaltung. Es gibt Ausführungen aus Kunststoff, Kunststoff mit Edelstahlkopf, Druckguss oder Edelstahl. Für die unterschiedlichsten Einbausituationen gibt es verschiedene starre und flexible Betätiger. Die Ausführungen mit Zuhaltung (zum Prozess- oder Personenschutz) haben eine Zuhaltkraft von 1800 bis 2000 N.516,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie vermeide ich das Übermessen von Türöffnungen beim Verlegen von Fußleisten?
Um das Übermessen von Türöffnungen beim Verlegen von Fußleisten zu vermeiden, ist es am besten, die Länge der Fußleisten vor dem Zuschnitt genau zu messen und dann die Türöffnungen separat zu vermessen. Verwenden Sie eine Gehrungssäge, um die Fußleisten auf die richtige Länge zu schneiden, und passen Sie sie dann individuell an die Türöffnungen an. Es kann auch hilfreich sein, eine Schablone aus Pappe oder Karton zu erstellen, um die genauen Maße der Türöffnungen zu übertragen. **
-
Wie sollte ein Schreibtisch zum Fenster stehen?
Wie sollte ein Schreibtisch zum Fenster stehen? Die Positionierung eines Schreibtisches zum Fenster hängt von persönlichen Vorlieben und Arbeitsgewohnheiten ab. Einige bevorzugen es, mit Blick nach draußen zu arbeiten, um Inspiration zu finden und eine angenehme Atmosphäre zu schaffen. Andere wiederum bevorzugen es, das Fenster im Rücken zu haben, um Blendung und Ablenkungen zu vermeiden. Es ist wichtig, darauf zu achten, dass das Tageslicht optimal genutzt wird, um die Augen zu schonen und die Konzentration zu fördern. Letztendlich sollte die Positionierung des Schreibtisches zum Fenster so gewählt werden, dass sie den individuellen Bedürfnissen und Arbeitsstil am besten entspricht. **
-
Wie muss ein Schreibtisch zum Fenster stehen?
Wie muss ein Schreibtisch zum Fenster stehen? Ein Schreibtisch sollte idealerweise so positioniert sein, dass das Tageslicht von der Seite einfällt, um Blendungen und Reflexionen auf dem Bildschirm zu vermeiden. Es ist ratsam, den Schreibtisch parallel zum Fenster aufzustellen, um eine gleichmäßige Beleuchtung zu gewährleisten. Zudem sollte darauf geachtet werden, dass das Fenster nicht direkt hinter dem Schreibtisch platziert ist, um eine Überhitzung des Arbeitsplatzes zu vermeiden. Eine gute Balance zwischen natürlicher Beleuchtung und ergonomischer Arbeitsumgebung ist entscheidend für ein produktives Arbeiten. **
-
Wie soll der Schreibtisch zum Fenster stehen?
Wie soll der Schreibtisch zum Fenster stehen? Soll er parallel zum Fenster platziert werden, um viel Tageslicht und eine schöne Aussicht zu haben? Oder wäre es besser, den Schreibtisch gegenüber dem Fenster zu positionieren, um Blendung zu vermeiden? Vielleicht wäre es auch sinnvoll, den Schreibtisch seitlich zum Fenster zu stellen, um sowohl Licht als auch Privatsphäre zu gewährleisten. Oder sollte der Schreibtisch so ausgerichtet sein, dass der Blick nach draußen für Inspiration und Entspannung sorgt? **

Wie lautet die richtige Reihenfolge: Schreibtisch vor Fenster?
Es gibt keine "richtige" Reihenfolge zwischen Schreibtisch und Fenster. Die Platzierung hängt von persönlichen Vorlieben und den individuellen Bedürfnissen ab. Einige bevorzugen es, den Schreibtisch vor dem Fenster zu platzieren, um Tageslicht und Aussicht zu genießen, während andere es vorziehen, das Fenster hinter dem Schreibtisch zu haben, um Ablenkungen zu minimieren. Letztendlich sollte die Reihenfolge so gewählt werden, dass sie den Arbeitsfluss und die Produktivität unterstützt. **
Gehört ein Schreibtisch ans Fenster? Wenn ja, wieso?
Ob ein Schreibtisch ans Fenster gehört, hängt von persönlichen Vorlieben und individuellen Bedürfnissen ab. Ein Schreibtisch am Fenster kann von Vorteil sein, da er natürliches Licht und einen Blick nach draußen bietet. Dies kann die Produktivität und das Wohlbefinden steigern. Allerdings kann es auch ablenkend sein, wenn der Blick nach draußen zu viel Aufmerksamkeit beansprucht. **
Top-Angebote
Produkte zum Begriff Fenster- und Türöffnungen:
-
Basi Fenster und FenstertürenzusatzsicherungBASI FS500 Fenster und Fenstertürenzusatzsicherung in BraunDie Fenstersicherung ist für nach innen öffnende, doppelflügelige Fenster und Fenstertüren geeignet und schützt gegen Einbruch durch Aufhebeln. Dank der leichten Montage kann sie je nach Bedard ein einer oder mehreren Stellen montiert werden. Durch einen Knopfdruck kann sie jederzeit schnell entriegelt werden.MerkmaleFür nach innen öffnende, doppelflügelige Fenster- und Fenstertüren in BraunSchnell zu entriegeln durch KnopfdruckSchnelle und einfache MontageFür alle Fenster Typen geeignet (auf Fensterrahmen aus Holz, Kunststoff oder Aluminium)Lieferumfang1x Fenstersicherung2x Ausgleichsplatten4x Schrauben24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ABB 2TLA020053R0600 Fenster- und TürsicherungEden DYN (auch mit StatusBus), OSSD und AS-i sind berührungslose Sicherheitssensoren mit Codierung, bestehend aus Adam und Eva. Eden wird an verriegelten Schutzeinrichtungen wie Türen, Toren und Hauben und für die sichere Positionserfassung eingesetzt. Sie sind hervorragend geeignet für raue Umgebungen, haben IP69K und einen Temperaturbereich von -40 bis +70 °C. Es gibt Ausführungen mit eingebauter, überwachter Rückstellung mit Rückstellungsanzeige. Eden DYN ist für einkanalige DYNlink-Sicherheitskreise mit Vital oder Pluto geeignet. Eden OSSD für zweikanalige Sicherheitskreise mit Sicherheitsrelais oder Sicherheits-SPS. Eden AS-i werden direkt am AS-i-Bus betrieben. Eden entspricht Bauart 4, wahlweise mit hoher oder niedriger Kodierungsstufe nach EN ISO 14119 und erreicht bis PLe (EN ISO 13849-1) bzw. SIL3 (EN 61508, EN 62061), auch bei Reihenschaltung/ Kaskadierung von bis zu 30 Sensoren. Variable Montage und 360 °-Abtastung sind möglich.43,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ABB 2TLA042023R0300 Fenster- und TürsicherungDie elektromagnetische Prozesszuhaltung Magne 3/4 hat eine Zuhaltkraft von 1500 N und die Schutzart IP67. Es gibt Ausführungen mit integrierten Sicherheitssensoren EDEN. Eine komplette Einheit besteht aus einer Zuhaltung Magne 3/4, einer Ankerplatte mit oder ohne Permanentmagnet und ggf. einer EVA mit hoher oder niedriger Kodierungsstufe. Zur flexiblen und einfachen Montage gibt es diverse Montagesätze.61,67 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kann ich das Fenster für Hinweise auf Termine im Outlook-Kalender sichern?
Ja, es ist möglich, das Fenster für Hinweise auf Termine im Outlook-Kalender zu sichern. Dazu können Sie die Option "Fenster fixieren" verwenden, um sicherzustellen, dass das Fenster immer sichtbar bleibt, auch wenn Sie andere Fenster öffnen. Sie können dies tun, indem Sie mit der rechten Maustaste auf das Fenster klicken und "Fenster fixieren" auswählen. **
-
Was sind die typischen Standardmaße für Türöffnungen in Wohnhäusern?
Die typischen Standardmaße für Türöffnungen in Wohnhäusern sind 80 cm in der Breite und 200 cm in der Höhe. Diese Maße ermöglichen den barrierefreien Zugang für Rollstuhlfahrer. Für Innentüren werden oft auch Maße von 70 cm in der Breite und 200 cm in der Höhe verwendet. **
-
Wie vermeide ich das Übermessen von Türöffnungen beim Verlegen von Fußleisten?
Um das Übermessen von Türöffnungen beim Verlegen von Fußleisten zu vermeiden, ist es am besten, die Länge der Fußleisten vor dem Zuschnitt genau zu messen und dann die Türöffnungen separat zu vermessen. Verwenden Sie eine Gehrungssäge, um die Fußleisten auf die richtige Länge zu schneiden, und passen Sie sie dann individuell an die Türöffnungen an. Es kann auch hilfreich sein, eine Schablone aus Pappe oder Karton zu erstellen, um die genauen Maße der Türöffnungen zu übertragen. **
-
Wie sollte ein Schreibtisch zum Fenster stehen?
Wie sollte ein Schreibtisch zum Fenster stehen? Die Positionierung eines Schreibtisches zum Fenster hängt von persönlichen Vorlieben und Arbeitsgewohnheiten ab. Einige bevorzugen es, mit Blick nach draußen zu arbeiten, um Inspiration zu finden und eine angenehme Atmosphäre zu schaffen. Andere wiederum bevorzugen es, das Fenster im Rücken zu haben, um Blendung und Ablenkungen zu vermeiden. Es ist wichtig, darauf zu achten, dass das Tageslicht optimal genutzt wird, um die Augen zu schonen und die Konzentration zu fördern. Letztendlich sollte die Positionierung des Schreibtisches zum Fenster so gewählt werden, dass sie den individuellen Bedürfnissen und Arbeitsstil am besten entspricht. **
Ähnliche Suchbegriffe für Fenster- und Türöffnungen
-
ABB 2TLA050007R0012 Fenster- und TürsicherungMkey sind Sicherheitsverriegelungsschalter mit oder ohne Zuhaltung. Es gibt Ausführungen aus Kunststoff, Kunststoff mit Edelstahlkopf, Druckguss oder Edelstahl. Für die unterschiedlichsten Einbausituationen gibt es verschiedene starre und flexible Betätiger. Die Ausführungen mit Zuhaltung (zum Prozess- oder Personenschutz) haben eine Zuhaltkraft von 1800 bis 2000 N.516,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabus, Karlheinz: Mechanik und Festigkeitslehre - AufgabenMechanik und Festigkeitslehre - Aufgaben , Das Übungsbuch zum bewährten Standardwerk von Karlheinz Kabus Diese seit Jahrzehnten bewährte Aufgabensammlung zum Standardwerk "Mechanik und Festigkeitslehre" greift in nahezu 1200 Aufgaben die Beispiele aus dem Lehrbuch auf. Es bietet dadurch eine ausgezeichnete Unterstützung und Ergänzung. Zahlreiche Abbildungen erleichtern das Verständnis der Aufgaben und ein steigender Schwierigkeitsgrad ermöglicht ein gezieltes Lernen nach eigenem Tempo. Der Lösungsteil enthält die Ergebnisse der Berechnungen und der eventuellen zeichnerischen Lösungen, bei Aufgaben, wo es zum Erreichen eindeutiger Werte sinnvoll erschien, wurden auch die Zwischenergebnisse und die verwendeten Tabellenwerte angegeben. In einem dritten Teil enthält das Übungsbuch Erläuterungen und Hinweise zum Lösungsweg jeder Aufgabe, sodass auch für Studienanfänger:innen und in der Praxis tätige Techniker:innen und Ingenieur:innen eine Möglichkeit zur schnellen Einarbeitung in die Berechnungsverfahren besteht. , Sonstige > Sportfederung , Auflage: 9., aktualisierte Auflage, Erscheinungsjahr: 20230714, Produktform: Kartoniert, Autoren: Kabus, Karlheinz~Kretschmer, Bernd~Möhler, Peter, Auflage: 23009, Auflage/Ausgabe: 9., aktualisierte Auflage, Seitenzahl/Blattzahl: 276, Keyword: Aufgabenbuch; Festigkeitslehre; Hydromechanik; Kinematik; Kinetik; Reibung; Statik; ebene Fachwerke; mechanische Schwingung; Übungsbuch, Fachschema: Mechanik, Fachkategorie: Maschinenbau und Werkstoffe, Bildungszweck: für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Klassische Mechanik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 240, Breite: 169, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2013292, Vorgänger EAN: 9783446454972 9783446437517 9783446420793 9783446219243 9783446172753 9783446160514, eBook EAN: 9783446479050, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5538534,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB 2TLA042023R0100 Fenster- und TürsicherungDie elektromagnetische Prozesszuhaltung Magne 3/4 hat eine Zuhaltkraft von 1500 N und die Schutzart IP67. Es gibt Ausführungen mit integrierten Sicherheitssensoren EDEN. Eine komplette Einheit besteht aus einer Zuhaltung Magne 3/4, einer Ankerplatte mit oder ohne Permanentmagnet und ggf. einer EVA mit hoher oder niedriger Kodierungsstufe. Zur flexiblen und einfachen Montage gibt es diverse Montagesätze.253,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie muss ein Schreibtisch zum Fenster stehen?
Wie muss ein Schreibtisch zum Fenster stehen? Ein Schreibtisch sollte idealerweise so positioniert sein, dass das Tageslicht von der Seite einfällt, um Blendungen und Reflexionen auf dem Bildschirm zu vermeiden. Es ist ratsam, den Schreibtisch parallel zum Fenster aufzustellen, um eine gleichmäßige Beleuchtung zu gewährleisten. Zudem sollte darauf geachtet werden, dass das Fenster nicht direkt hinter dem Schreibtisch platziert ist, um eine Überhitzung des Arbeitsplatzes zu vermeiden. Eine gute Balance zwischen natürlicher Beleuchtung und ergonomischer Arbeitsumgebung ist entscheidend für ein produktives Arbeiten. **
-
Wie soll der Schreibtisch zum Fenster stehen?
Wie soll der Schreibtisch zum Fenster stehen? Soll er parallel zum Fenster platziert werden, um viel Tageslicht und eine schöne Aussicht zu haben? Oder wäre es besser, den Schreibtisch gegenüber dem Fenster zu positionieren, um Blendung zu vermeiden? Vielleicht wäre es auch sinnvoll, den Schreibtisch seitlich zum Fenster zu stellen, um sowohl Licht als auch Privatsphäre zu gewährleisten. Oder sollte der Schreibtisch so ausgerichtet sein, dass der Blick nach draußen für Inspiration und Entspannung sorgt? **
-
Wie lautet die richtige Reihenfolge: Schreibtisch vor Fenster?
Es gibt keine "richtige" Reihenfolge zwischen Schreibtisch und Fenster. Die Platzierung hängt von persönlichen Vorlieben und den individuellen Bedürfnissen ab. Einige bevorzugen es, den Schreibtisch vor dem Fenster zu platzieren, um Tageslicht und Aussicht zu genießen, während andere es vorziehen, das Fenster hinter dem Schreibtisch zu haben, um Ablenkungen zu minimieren. Letztendlich sollte die Reihenfolge so gewählt werden, dass sie den Arbeitsfluss und die Produktivität unterstützt. **
-
Gehört ein Schreibtisch ans Fenster? Wenn ja, wieso?
Ob ein Schreibtisch ans Fenster gehört, hängt von persönlichen Vorlieben und individuellen Bedürfnissen ab. Ein Schreibtisch am Fenster kann von Vorteil sein, da er natürliches Licht und einen Blick nach draußen bietet. Dies kann die Produktivität und das Wohlbefinden steigern. Allerdings kann es auch ablenkend sein, wenn der Blick nach draußen zu viel Aufmerksamkeit beansprucht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.